


[투자 이슈노트<137>]-현대건설 호실적 현대건설, 지지부진 주가에도 건설업계 최선호주 주목
25일 한국거래소에 따르면 현대건설은 전일대비 0.13% 내린 3만7750원에 장을 마감했다. 주가는 장중 한때 전일대비 0.40% 올라 3만7950원에 거래되기도 했지만 이후 상승분을 유지하지 못한 채 하락 마감했다.
올해 첫 거래일 3만3200원에 거래되던 주가는 약 7개월 만에 13% 올랐다. 지난 4월 28일 장중고가 4만1600원을 기록하며 4만원을 돌파하기도 했지만 이후 하락과 횡보를 반복하며 현재 4만원을 하회중이다.
올해 상반기 주가 상승의 요인으로는 국내외 대형 공사 수주 확보가 지목된다. 사우디 네옴 러닝터널, 파나마 메트로 3호선, 폴라드 올레핀 확장공사 등 대형 공사가 본격화돼 매출과 영업이익이 모두 현저한 증가세로 보여 주가 상승 기대감이 커졌다는 설명이다.
전자공시시스템에 따르면 현대건설은 2023년 2분기 연결기준 매출액 7조1634억원, 영업이익 2236억원을 기록했다. 전년 동기 대비 매출과 영업이익은 각각 28.4%, 27.4% 증가한 수치다. 다만 같은 기간 순이익은 2124억원을 기록하며 전년비 대비 5.6% 감소했다.
증권가, 업계 최선호주 유지…하반기 사우디 중심 추가 해외수주 성과 전망
현대건설에 대한 증권가의 전망은 밝다. 사우디를 중심으로 한 해외 수주 확대로 매출 볼륨이 커져 호실적이 유지될 것이라는 설명이다. 유안타증권은 투자의견 ‘매수’와 함께 목표주가 5만5000원을 제시했다. 하나증권 역시 투자의견 ‘매수’와 함께 목표주가 5만5000원을 유지했다.
김기룡 유안타증권 연구원은 “현대건설의 2023년 2분기 실적은 매출액과 영업이익이 각각 시장예상치의 12%, 17%를 상회했다”며 “특히 이라크 바스라 정유공장 등 해외 대형 현장 기성 확대 등에 따른 별도 플랜트 부문 매출 성장세가 두드러졌다”고 밝혔다.
이어 김 연구원은 “동사의 올해 연결 기준 상반기 신규 수주는 20조원7000억원 가량을 기록하며 가이던스 29조1000억원의 71%를 달성했다”며 “하반기에는 자푸라, 파드힐리, 네옴 터널 및 항만 등과 NEC 협약에 근거한 수의계약 등 사우디를 중심으로 한 추가적인 해외 수주 성과가 이어질 전망이다”고 밝혔다.
마지막으로 김 연구원은 “해외 수주 기대감에 이어 연내 CJ가양동을 비롯해 2024년 호텔 부지 개발 사업 착공 등으로 국내 부문의 성장 기반을 마련할 것으로 판단된다”며 “점진적인 전사 이익률 개선의 실적 흐름이 이어질 것으로 전망해 건설업계 최선호주로 제시한다”고 덧붙였다.
김승준 하나증권 연구원은 “현대건설의 2023년 2분기 실적은 시장 컨센서스를 상회했다”며 “매출액 상회 배경은 현대엔지니어링의 해외공사 매출액 증가와 연결자회사 송도랜드마크의 실적이 예상보다 좋았던 것으로 풀이된다”고 밝혔다.
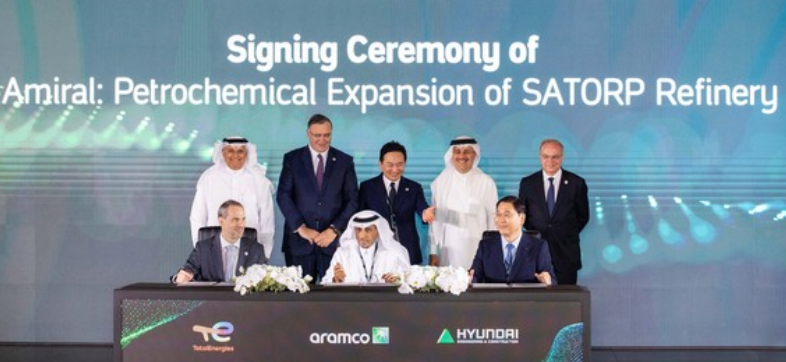
이어 김 연구원은 “동사는 약 4조원의 배터리 공장을 3년 내로 지어야 하기 때문에 매년 1조5000억원 이상의 매출액이 증가할 예정이다”며 “이에 더해 사우디 아미랄과 하반기 추가로 해외 수주가 가능한 프로젝트들을 고려했을 때 매출액 상향이 가능하다는 판단이다”고 밝혔다.
마지막으로 김 연구원은 “동사는 매출 증가로 안정적인 실적이 당분간 지속될 것이고, 사업 볼륨 역시 확실히 커지고 있다”며 “하반기 풍부한 해외 수주 파이프라인과 인력등으로 미루어보아 현재 주가는 저평가 받고 있다는 분석이다”고 덧붙였다.
함께 볼 만한 기사











 채널
 로그인
댓글