

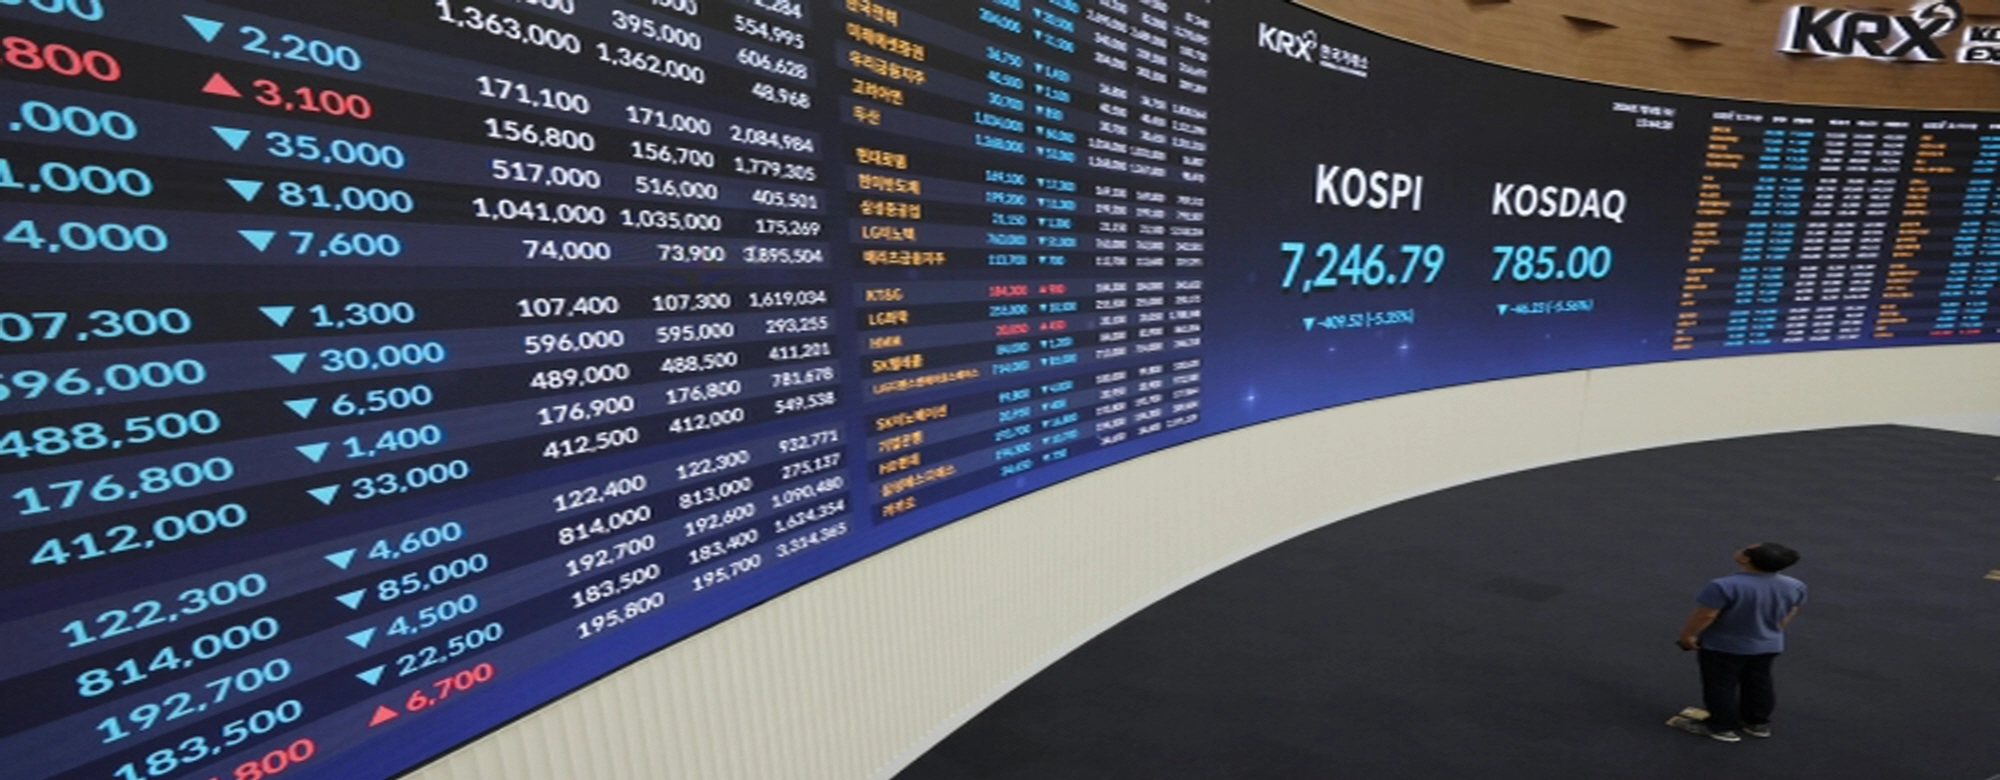
[투자 이슈노트<511>]-광섬유 관련주 광섬유도 AI 수혜주?…주가는 뛰었지만 ‘돈 되는 기술’은 해외에
인공지능(AI) 데이터센터 투자 확대와 해저케이블 수요 증가로 광섬유 산업이 새로운 성장 국면에 진입하면서 국내 증시에서도 관련 종목에 투자자들의 관심이 쏠리고 있다. 글로벌 AI용 케이블 수요는 2025년 전년 대비 77% 증가했고 데이터센터용 광섬유가 전체 수요에서 차지하는 비중도 2024년 5% 미만에서 2027년 약 30%까지 확대될 것으로 전망된다. 광섬유가 AI 반도체와 전력기기에 이어 또 다른 AI 인프라 수혜 산업으로 부각되는 배경이다.
그러나 AI 데이터센터 확대가 모든 광섬유 기업의 실적과 기업가치 상승으로 이어지지 않고 있다. 광섬유 산업은 범용 제품과 데이터센터·해저망에 사용되는 고부가 제품 사이의 기술 및 수익성 격차가 크기 때문으로 분석된다. 국내 기업들은 최근 글로벌 광섬유 가격 상승과 공급 공백에 힘입어 실적이 회복되고 있지만 부가가치가 큰 프리미엄 프리폼과 초저손실 광섬유에서는 미국·일본·중국 선도기업이 독과점하고 있는 상황이다.
AI 광섬유 수요 폭증했지만…정작 돈 되는 ‘프리미엄 소재’는 해외가 선점
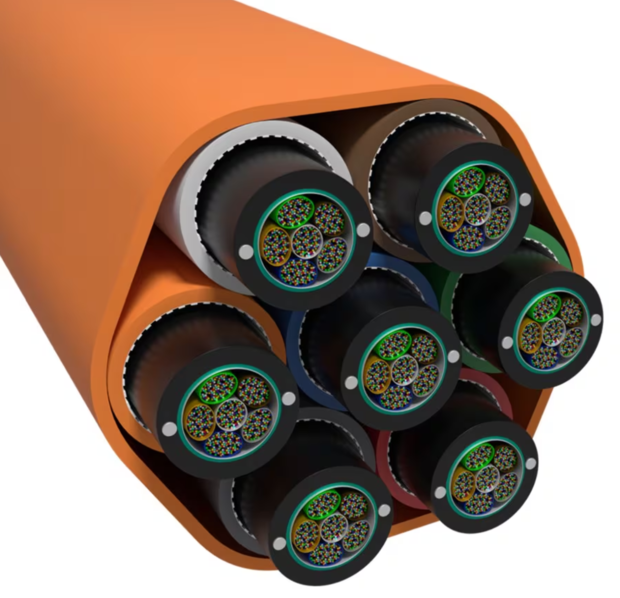
AI 데이터센터에서는 수만개의 그래픽처리장치(GPU)가 대규모 연산 클러스터로 연결돼 막대한 데이터를 실시간으로 주고받는다. 구리 배선은 거리가 길어질수록 신호 감쇠와 발열, 전력소모가 커지는 반면 광섬유는 빛을 통해 데이터를 전송해 고속·대용량 통신에 유리하다. 산업연구원에 따르면 GPU 기반 AI 연산 노드에는 기존 클라우드 환경보다 약 16배 많은 광섬유가 필요한 것으로 분석된다.
산업연구원에 따르면 해저케이블 수요도 광섬유 시장을 끌어올리고 있다. 전 세계 국제 데이터 트래픽의 95% 이상이 해저 광케이블을 거치며 2025~2027년 신규 해저케이블 투자 규모는 약 130억달러(약 17조7000억원)로 직전 3년의 두 배 수준에 이를 전망이다. 구글과 메타, 마이크로소프트, 아마존 등 하이퍼스케일러가 직접 해저케이블 투자에 나서면서 광통신 인프라 확보 경쟁도 빨라지고 있다.
가격도 반등했다. 글로벌 광섬유 가격지수는 2024년 3월 78.6으로 저점을 기록한 뒤 올해 1월 107.9, 3월에는 263.0까지 상승했다. 중국이 AI 데이터센터와 드론 등에 필요한 고부가 제품 생산에 집중하면서 범용 광섬유 공급이 줄어든 영향도 작용했다.
그러나 같은 광섬유라도 부가가치는 크게 다르다. 광섬유 산업은 원료에서 프리폼을 만든 뒤 이를 가늘게 뽑아 광섬유로 제조하고 다시 케이블로 가공하는 구조다. 이 가운데 기술 장벽과 부가가치는 상류 단계인 프리폼에 집중된다. 프리폼은 광섬유 제조원가의 60~70%를 차지하고 생산 가능한 기업도 세계적으로 약 20개사에 불과한 것으로 나타났다.
AI 데이터센터 내부 배선에는 주로 내굴곡성 G.657.A2가 사용되지만 데이터센터 간 연결과 장거리 백본에는 초저손실·대유효면적 특성을 갖춘 G.654.E가 필요하다. 해저케이블에는 G.654.D가 사용된다. 향후에는 한 가닥에 여러 코어를 넣는 다심 광섬유(MCF)와 속이 빈 구조로 전송 지연을 줄이는 할로코어 광섬유(HCF)도 차세대 AI·해저망용 소재로 주목받고 있다.
글로벌 선도기업들은 이미 고부가 영역을 선점하고 있다. 미국 코닝은 프리폼부터 광섬유와 광케이블까지 수직계열화를 구축했고 범용 제품뿐 아니라 해저용 G.654.D, 데이터센터 간 연결용 G.654.E, MCF 등으로 제품군을 넓혔다. 일본 스미토모와 후루카와, 중국 YOFC 역시 자체 프리폼 기술을 기반으로 프리미엄 제품을 양산하고 있다.
반면 국내 광섬유 생산기업은 사실상 대한광통신과 LS전선 두 곳이다. 대한광통신은 국내에서 유일하게 프리폼부터 광섬유·광케이블까지 일관생산 체계를 갖췄지만 제품은 범용 G.652.D와 G.657.A1·A2에 집중돼 있다. 해저용 G.654.D, 데이터센터 간 연결용 G.654.E, MCF·HCF 등 최상위 프리미엄 제품은 아직 양산하지 못하고 있다. LS전선은 광섬유를 생산하지만 핵심 소재인 프리폼을 일본에서 조달한다.
수출단가에서도 차이가 드러난다. 2025년 한국의 광섬유 수출액은 2700만달러(약 367억원)로 세계 15위 수준에 머물렀고 2022년 5800만달러(약 789억원)와 비교해 크게 감소했다. 평균 수출단가 역시 같은 기간 ㎏당 81달러(약 11만원)에서 63달러(약 8만6000원)로 낮아졌다. 반면 프리미엄 제품 비중이 높은 일본은 ㎏당 111달러(약 15만1000원) 수준을 유지했다. AI 수요 증가가 곧바로 국내 업체의 수익성 개선으로 연결된다고 보기 어려운 이유다.
주가는 이미 ‘AI 기대’ 반영…급등보다 프리미엄 제품·수익성 따져야
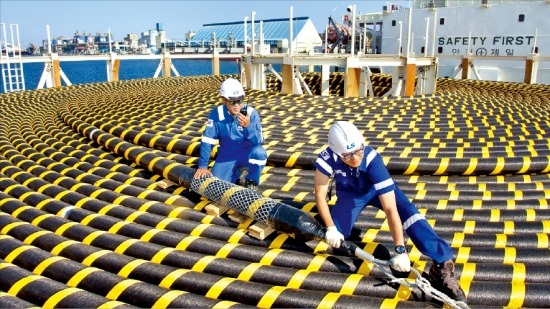
AI 열풍에 힘입어 국내 광섬유 관련주 주가에도 빠르게 반영됐다. 올해 첫 거래일인 1월 2일 2683원이었던 대한광통신의 종가는 이달 22일 1만7810원으로 약 564% 상승했다. 지난 5월 12일에는 2만9100원까지 올라 연초 대비 약 985% 상승하기도 했다.
그러나 이후 주가는 큰 폭의 조정을 겪었다. 5월 12일 2만9100원이던 종가는 7월 30일 7160원까지 약 75% 하락했고 이후 9월 22일 1만7810원까지 다시 약 149% 반등했다. AI 광통신이라는 장기 성장 기대와 별개로 기대가 빠르게 주가에 반영됐다가 조정되는 높은 변동성이 나타난 셈이다.
글로벌 선두기업 코닝도 AI 수혜를 받고 있지만 사업 구조에서는 국내 업체와 차이를 보인다. 코닝은 고성능·초저손실 광섬유를 자체 생산하고 데이터센터와 해저망용 제품군을 확보하고 있다. AI 관련 수요 확대가 단순한 범용 제품 판매 증가가 아니라 고부가 제품 매출과 생산능력 확대로 연결될 수 있는 구조다.
대한광통신 역시 프리폼 자체 생산 능력을 갖춘 국내 유일 기업이라는 점과 북미 AI 인프라 공급망 진입, 중국산 광섬유에 대한 반덤핑 관세 등 긍정적 요인이 있지만 제품 경쟁력과 글로벌 선도기업이 확보한 프리미엄 기술력과 격차가 상당하다는 평가가 지배적이다. 국내 광섬유 산업이 AI 수요 증가에 힘입어 양적으로 성장하고 있지만 이를 기술 고도화와 수익성 개선, 고부가가치화로 연결하지 못하고 있다는 우려가 나온다.
전문가들 사이에선 광섬유 기업 투자 시 G.654.D·E와 같은 프리미엄 광섬유를 실제 양산할 수 있는지, MCF·HCF 등 차세대 기술을 확보하고 있는지, AI 데이터센터 관련 수주가 반복적인 매출과 영업이익으로 이어지는지를 함께 살펴야 한다는 지적이 나온다. 수출 물량 증가와 함께 평균 판매단가 및 수익성 개선 여부도 판단 기준으로 지목된다.
금융투자업계 한 관계자는 “AI 데이터센터 확대에 따른 광섬유 수요 증가는 구조적인 산업 변화에 가깝지만 산업의 성장성과 개별 기업의 주가는 별개다”며 “범용 광섬유와 고부가 프리미엄 광섬유가 가져가는 수익의 질이 다른 만큼 단순히 ‘AI 광섬유 관련주’라는 이유만으로 무분별하게 추격하기보단 주가에 반영된 기대와 실제 기술력 및 실적을 따져보는 접근이 필요하다”고 말했다.
함께 볼 만한 기사
















LE DESK
(주)르데스크
서울특별시 서초구 강남대로 525, 세영제이타워 14층 | 사업자 등록번호 661-86-02511 | 등록번호 : 서울시 아53070(2020-05-25)
대표이사·발행·편집인 : 김신 | 편집국장·청소년보호책임자 : 임현범 | 대표전화 02-512-9878 | 팩스 : 02-517-9878
Copyright © ledesk All rights reserved
 채널
 로그인
댓글