[논란종결! 팩트체크<7>]-전세사기 실체 추적 규제 명분 1순위 ‘전세사기’ 본질…정책 실패 틈탄 ‘민폐 돈벌이’ 재앙
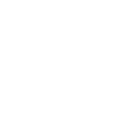
수많은 피해자를 낳으며 사회 문제로 부상한 ‘전세사기’는 정확히 언제·어떻게·왜 생겨난 것일까. 청년·신혼부부들을 피눈물 흘리게 만들고 정부의 고강도 부동산 규제의 강력한 명분이 되고 있지만 정작 단어의 정확한 의미와 개념, 등장 시기와 배경 등을 정확히 이해하고 있는 경우는 드문 게 현실이다. 모든 사실을 종합해 분석한 결과, 엄밀히 따지면 ‘전세사기’는 정책 부작용을 악용해 쉽게 돈을 벌려다 의도치 않게 상황이 급변하면서 생긴 피해를 감당하지 못하고 결국 자신은 물론 타인까지 위기에 빠뜨리는 ‘민폐 돈벌이’ 성격이 짙은 것으로 귀결됐다.
‘전세’ 제도가 만든 레버리지 투자 천국, 집값 상승 조짐만 보이면 불나방 투자 봇물
부동산 업계와 학계 전문가 등에 따르면 대부분의 ‘전세사기’는 소위 ‘갭투자’라 불리는 ‘레버리지(leverage) 투자’에서 비롯됐다. 레버리지 투자는 오랜 기간 이어져 온 투자 기법 중 하나로 차입금(빚)을 통해 자신이 가진 자본에 비해 더욱 큰 이익을 올리는 행위를 일컫는다. 가령 10%의 수익을 기대할 수 있다고 가정했을 때, 개인이 가진 자본금이 100원 뿐이라면 10원을 벌 수 있지만 900원을 추가로 빌려 1000원을 투자하면 100원을 벌 수 있다는 개념이다. 이 때 차입금 900원에 대한 이자비용이 90원 이하라면 투자자 입장에선 레버리지 투자가 무조건 유리할 수밖에 없다.
우리나라의 경우 레버리지 투자가 부동산 분야에서 유독 자주 활용된다. 다른 나라에선 찾아보기 힘든 이자 비용 절감 방법이 존재하기 때문이다. ‘전세’ 임대차 방식이 그것이다. 전세는 집주인에게 거액의 전세보증금을 맡기는 대신 월 임대료를 내지 않는 임대차 계약 방식이다. 각 지역의 전세 수요에 따라 다르긴 하지만 통상 주택 시세 대비 전세보증금 비율(전세가율)은 50~80% 수준으로 책정된다.
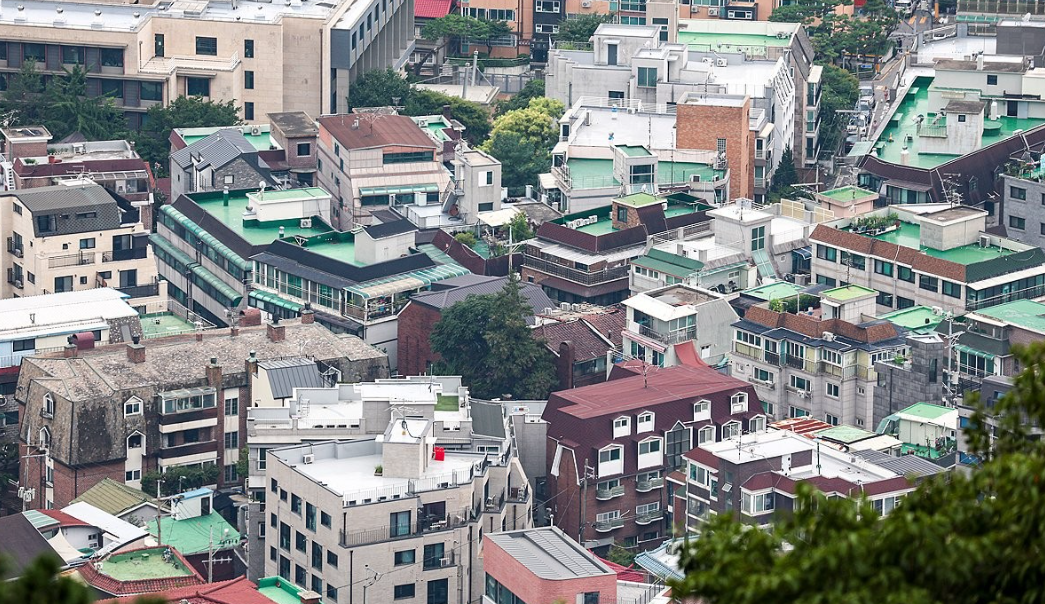
100만원짜리 집을 매입한다고 가정했을 때, 전세가율이 70%라면 30만원의 자본금에 전세보증금 70만원을 받아 집을 매입할 수 있다. 반면 전세라는 개념이 없다면 100만원의 자본금이 필요하다. 만약 자본금 전액을 대출로 조달한다고 가정하면 전세보증금 활용 시엔 30만원의 이자비용을, 그렇지 않을 경우 100만원의 이자비용을 각각 감당하게 된다. 레버리지 투자의 성패를 좌우하는 자금조달 비용이 무려 3배 이상 차이나는 것이다.
그러나 문제는 어디까지나 비용의 차이일 뿐이라는 사실이다. 투자의 최종 목적인 수익이 보장되지 않는다면 비용 절감 자체가 의미가 없다. 특히 이자를 내는 것과 내지 않는 것의 차이일 뿐 투자 원금, 즉 자본금 조달 방식이 차입이라는 사실은 변함없기 때문에 투자 성공·실패와 관계없이 갚을 돈은 존재한다. 정리하면 레버리지 투자는 성공 시엔 가진 자본금에 비해 높은 수익을 기대할 수 있지만 반대로 실패 시엔 자본금은 물론 거액의 빚까지 감당해야 하는 ‘양날의 검’인 셈이다.
부동산 시장에서 ‘레버리지 투자’가 널리 알려지게 된 계기는 지난 2009년 이후 약 3년간 지속된 부산 지역의 집값 상승 시기였다. 2008년 글로벌 금융위기 직후 침체됐던 부산 부동산 시장은 2009년 들어 해운대 등 인기 지역을 중심으로 매수세가 회복되면서 전국 평균을 웃도는 상승률을 기록했다. 당시 KB국민은행이 발표한 집값 조사 자료에 따르면 2009년 11월 부산 평균 집값은 전년 동기 대비 3.5% 상승했다. 서울(2.6%)의 상승률을 상회하는 수준이었다. 그 시기 부산 부동산 시장에는 외지인들의 레버리지 투자 수요가 급증했다. 2008년 4월 외지인 매입한 부산 아파트는 1188가구를 기록하며 처음으로 1000가구를 넘어섰고 전년 대비 아파트값이 16.6%나 급등했던 2010년엔 외지인 거래가 무려 9031건에 달했다.
文정부 낳은 갭투자 불나방들, 집값 하락에 줄줄이 자폭…“전세사기는 탐욕이 부른 재앙”
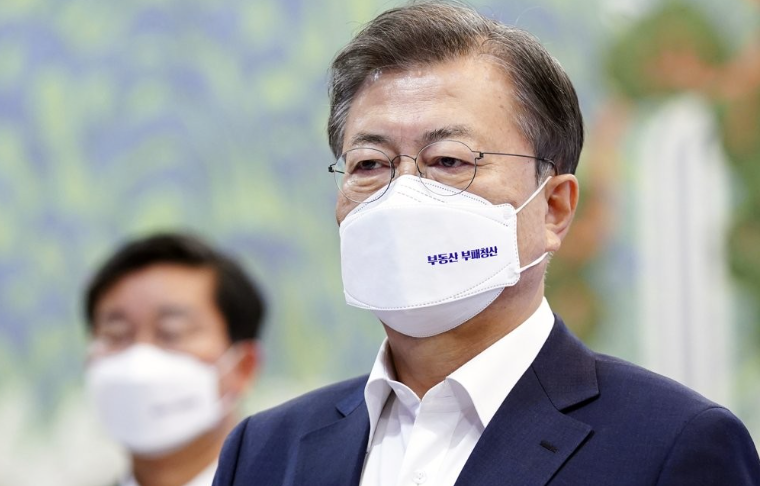
‘레버리지 투자’가 ‘전세사기’로 변질되기 시작한 시기는 문재인정부 출범 이후부터였다. 당시 코로나19 팬데믹 대응 과정에서 시중에 막대한 유동성(통화량)이 공급되고 기준금리도 사상 최저 수준까지 낮아지자 시중 유동자금이 부동산 시장에 집중됐다. 이런 상황에서 계약갱신청구권제, 전월세상한제 등의 내용을 담은 ‘임대차 3법’ 시행으로 전세 시세가 급등했는데 높아진 전세 가격이 매매 수요를 자극하면서 전국적으로 집값이 크게 올랐다. 이후에도 다주택자 규제, 종합부동산세 인상, 투기지역 선정 등 각종 규제를 내놓을 때마다 집값은 더욱 큰 폭의 오름세를 보였다. 규제의 역효과가 뚜렷하게 나타난 것이다.
집값이 오르자 과거 부산에서와 마찬가지로 ‘레버리지 투자’ 수요가 급격하게 늘었다. 서울시 자금조달계획서 현황 자료에 따르면 문재인정부 초기인 2017년 9월 14% 수준에 불과했던 서울 레버리지 투자 수요 비율은 이듬해 1월 33.1%까지 올랐다. 이후 정부가 레버리지 투자 수요를 잡기 위한 규제책을 내놓을 때마다 일시적으로 비율이 줄긴 했지만 얼마 지나지 않아 다시 30%대로 반등하는 상황이 반복해서 벌어졌다. 문재인정부 임기 4년차인 2021년 7월엔 그 비중이 41.9%까지 치솟았다.
문재인정부 집권 시기였던 2018년엔 무리한 레버리지 투자의 경종을 울릴만한 사건도 벌어졌다. 당시 경기도 화성시 동탄구서 레버리티 투자로 무려 61채의 집을 매입한 한 투자자가 파산하면서 피해가 전세 세입자들에게 전가된 것이었다. 사회 전반에 걸쳐 무분별한 레버리지 투자에 대한 경고의 목소리와 동시에 ‘부동산 폭탄 돌리기’라는 비판이 들끓었다. 당시엔 지금과 같은 ‘전세사기’라는 표현 보다는 ‘깡통전세’ ‘깡통주택’ 등의 표현이 더욱 널리 쓰였다. ‘깡통전세’는 담보 대출과 전세 보증금이 매매가를 웃도는 전세 형태를 비유적으로 이르는 용어다.
‘전세사기’라는 표현이 본격적으로 알려진 시기는 윤석열정부 출범 직후부터였다. 코로나19 펜데믹 종식과 전 세계적인 금리 조정기를 거치면서 시중 유동성이 감소하고 기준금리 마저 크게 오르자 집값이 하락하기 시작했다. KB부동산 자료에 따르면 윤석열정부 출범 1년 사이 전국 주택매매가격지수는 6.95% 하락했다. 6개 광역시의 하락 폭은 7.69%로 전국 평균을 웃돌았으며 서울 역시 5.48% 떨어졌다. 같은 기간 전국 아파트 평균 매매가는 9.8%, 전세가는 12.3% 각각 하락했다.
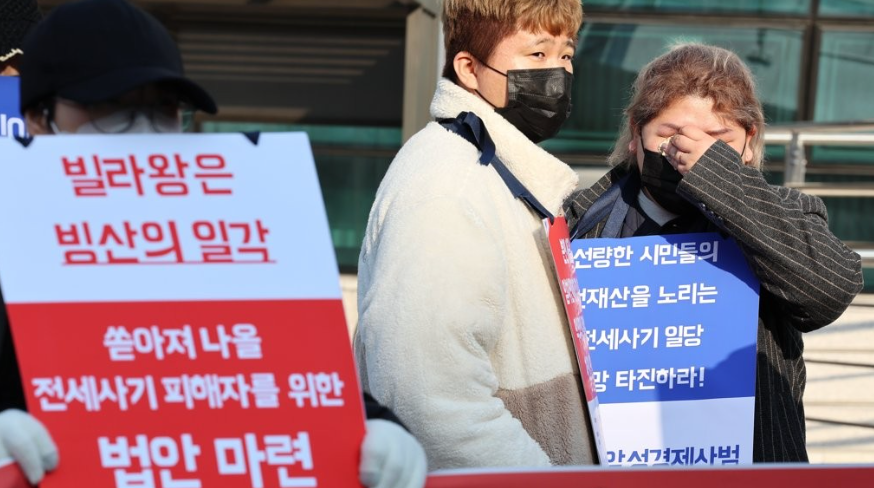
레버리지 투자의 가장 치명적인 악재인 집값 하락과 금리 상승이 동시에 겹치면서 전국 각지에서 곡소리가 끊이지 않았다. 무리하게 레버리지 투자를 시도한 투자자들은 급격하게 불어난 이자비용에 허덕이면서도 집을 팔아도 빚을 갚을 수 없는 벼랑 끝 상황에 처했다. 그 과정에서 ‘파산’이라는 최악의 결과를 맞이한 이들도 등장했는데 그 파장은 상상이었다. 수백에서 수천 채의 빌라를 사들인 이른바 ‘빌라왕 사태’와 무자본 갭투자로 268채를 매입해 무려 170억원의 보증금을 떼먹은 ‘동탄 오피스텔 전세사기 사건’ 등 무리한 레버리지 투자가 발단이 된 임차인들의 보증금 피해 사건이 전국 각지에서 벌어졌다.
‘전세사기’라는 용어가 널리 퍼지기 시작한 시기도 바로 이 때부터였다. 처음부터 의도했든, 의도하지 않았든 개인의 이익을 위해 타인에게 경제적 고통을 입혔다는 점에서 ‘명백한 사기 범죄’라는 공감대가 생겨난 결과였다. 사회 전반에 걸쳐 전세사기 피의자에 대한 엄벌을촉구하는 목소리도 빗발쳤다. 특히 피해자 대부분이 경제적 여건 때문에 내 집 마련을 하지 못한 청년이나 신혼부부, 저소득층 등이라는 점에서 사회적 공분은 더욱 컸다.
일련의 과정을 지켜본 다수의 경제전문가들과 심리학자들은 ‘전세사기’에 대해 불가항력적인 대내·외 환경 변화, 정부의 시장 개입 실패, 개인의 과도한 탐욕 등이 복합적으로 어우러진 결과물이라는 평가를 내놓고 있다. 대내·외적인 환경 변화와 정책 실패로 생겨난 집값 상승, 이후 또 다시 대내·외적인 환경 변화로 인한 집값 하락의 과정 속에서 개인의 과도한 욕심과 무지성(無知性)이 초래한 재앙이라는 설명이다. 조주현 건국대 부동산학과 교수는 “전세보증금을 사실상 투자 자금처럼 활용하면서 반환 능력에 대한 충분한 고려 없이 주택 수를 늘리는 행위는 결국 다른 사람의 자산을 담보로 위험을 떠안는 것과 다르지 않다”며 “전세사기와 보증금 미반환 피해를 줄이기 위해서는 제도적 안전장치를 강화하는 동시에 임대인 역시 주택 가격 상승만을 전제로 한 무리한 레버리지 투자를 경계할 필요가 있다”고 강조했다.
함께 볼 만한 기사













LE DESK
(주)르데스크
서울특별시 서초구 강남대로 525, 세영제이타워 14층 | 사업자 등록번호 661-86-02511 | 등록번호 : 서울시 아53070(2020-05-25)
대표이사·발행·편집인 : 김신 | 편집국장·청소년보호책임자 : 임현범 | 대표전화 02-512-9878 | 팩스 : 02-517-9878
Copyright © ledesk All rights reserved
 채널
 로그인
댓글